В этом году мировая индустрия бетонных блоков (ББ) переживает заметные структурные изменения, поскольку правила декарбонизации, более совершенная автоматизация производства и нестабильные цены на цемент меняют прибыльность и планы развития продукции в Северной Америке, Европе, странах Персидского залива и Юго-Восточной Азии. В то время как производство обычных пустотелых блоков остается локальным, ориентированным на массовый товар бизнесом, линии по производству низкоуглеродных, углеродопоглощающих и теплоизолированных блоков переходят из стадии пилотных проектов в стадию коммерческих тендеров, создавая двухуровневый рынок для производителей блоков по всему миру.
Цемент, песок и заполнители по-прежнему составляют примерно 70–75% от себестоимости реализованной продукции стандартного завода по производству блоков, а региональная волатильность цен на цемент продолжает снижать маржу продаж товарных блоков на многих рынках. Представители отрасли сообщают, что хорошо работающие современные автоматизированные заводы, использующие мощности более 70%, могут обеспечивать маржу EBITDA в размере 15–25% и чистую прибыль в размере 10–20%, в то время как заводы, работающие на насыщенных местных рынках или с загрузкой менее 60%, часто имеют чистую маржу в 3–8%. Тротуарная плитка премиум-класса, декоративные элементы и блоки для подпорных стен остаются наиболее прибыльным сегментом, при этом валовая маржа достигает 45–55% для производителей, которые успешно меняют свою продуктовую структуру, отказываясь от обычных серых пустотелых блоков.
Главная новость отрасли в 2026 году — это быстрое масштабирование технологий углеродного твердения и производства блоков без цемента. Проекты, поддерживаемые Европейской комиссией, такие как CO₂ncrEAT, внедряют безцементные строительные блоки, которые связывают промышленный CO₂ с использованием остатков сталелитейного и известкового шлака, обеспечивая углеродно-отрицательные показатели в промышленных масштабах, а не только в лабораторных условиях. Отдельно следует отметить, что полевые испытания MIT и CarbonCure в 2026 году подтверждают, что впрыскивание CO₂ во время смешивания может снизить потребность в цементе на 4–6%, одновременно улучшая раннюю прочность — это простая модернизация, которую многие средние заводы по производству блоков внедряют без полной замены производственных линий. Блоки из переработанного заполнителя также получают признание в строительных нормах: карбонизированная переработанная бетонная крошка и шлак нержавеющей стали теперь используются для производства пустотелых блоков без цемента с подтвержденной структурной прочностью, что обеспечивает высокоэффективный замкнутый цикл утилизации отходов сноса вместо переработки дорожного основания.
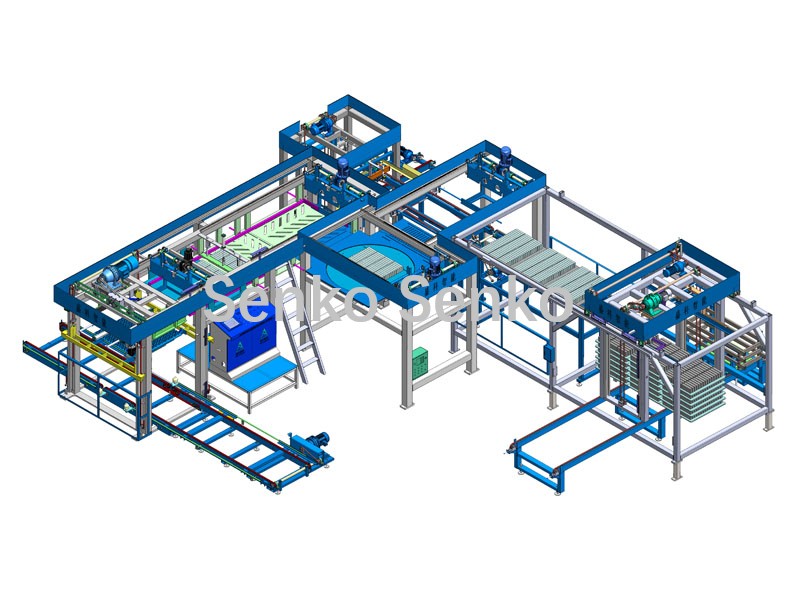
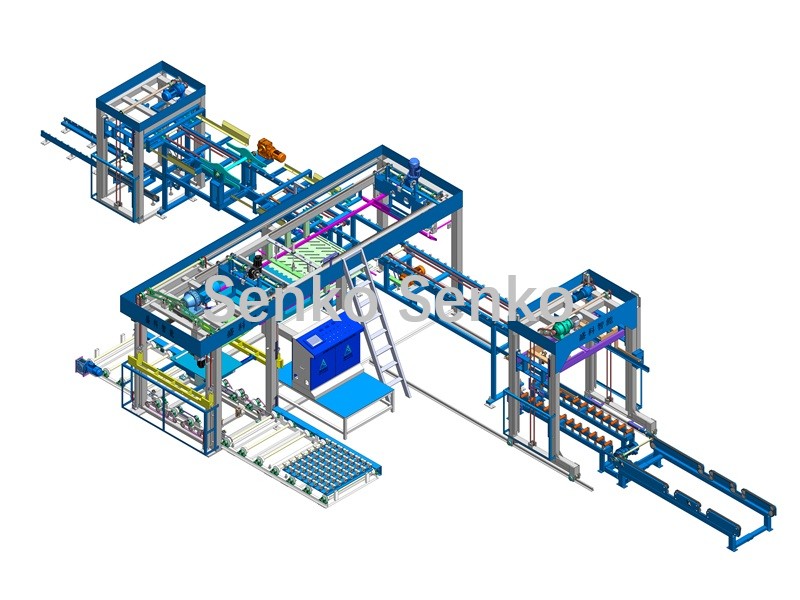
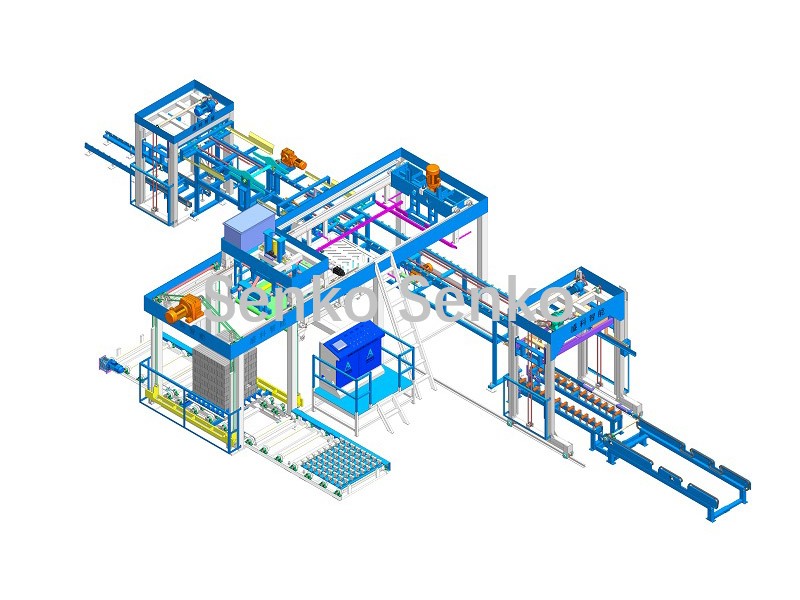
Автоматизация — еще одна определяющая тенденция, особенно на быстрорастущих рынках с жарким климатом. В странах Персидского залива полностью автоматизированные линии по производству блоков увеличили свою долю рынка с 32% в 2022 году до 47% в 2026 году, поскольку строители отдают приоритет стабильной точности размеров и снижению процента брака на фоне нехватки квалифицированной рабочей силы. Региональные игроки, включая Saudi Readymix, в этом году добавили в свой арсенал аккумуляторные электропогрузчики и погрузочно-разгрузочное оборудование, чтобы сократить выбросы дизельного топлива на площадках для сушки и складах сырья, приводя производственные площадки в соответствие с национальными правилами закупок в строительстве с нулевым выбросом углерода. Производители Юго-Восточной Азии и Индии, тем временем, все больше склоняются к полуавтоматическим линиям как к сбалансированному по риску промежуточному пути, избегая значительных капитальных вложений и сокращая трудовые затраты.
Региональные модели спроса резко различаются. Рынок стран Персидского залива продолжает демонстрировать устойчивый рост, прогнозируемый среднегодовой темп роста составляет 5,94% до 2031 года, чему способствуют крупные программы развития жилой и туристической инфраструктуры. На многих рынках Северной Америки и Западной Европы наблюдается замедление роста объемов, но при этом более высокая премиальная цена на сертифицированные по EPD блоки с низким уровнем выбросов углерода, поскольку проектировщики государственных и коммерческих проектов теперь требуют наличия экологических деклараций продукции для строительных материалов. В отличие от этого, рынки со слабой системой разрешений, фрагментированной местной конкуренцией и переизбытком небольших заводов по производству блоков ручной работы остаются в ловушке ценовых войн, где производители конкурируют почти исключительно по цене за единицу продукции, а не по показателям устойчивого развития.
Аналитики отрасли предупреждают, что «зеленый» переход не обязательно приведет к положительной рентабельности. Новые низкоуглеродистые связующие вещества, оборудование для улавливания углерода, независимая проверка выбросов углерода и сертификация EPD увеличивают накладные расходы. В течение следующих 2–3 лет преимущество низкоуглеродистых блоков будет в наибольшей степени доставаться производителям, которые могут устанавливать подтвержденную «зеленую» надбавку для институциональных покупателей, а не заводам, которые просто обменивают сырье и продают его на недифференцированных товарных рынках.
Краткосрочные перспективы на 2026–2027 годы зависят от трех факторов: стабильности цен на цемент, ситуации с тендерами на строительство на местном уровне и скорости внедрения ограничений на выбросы углекислого газа в стандартные строительные нормы и правила. Заводы по производству блоков, сочетающие высокую загрузку мощностей, местные поставки заполнителей, автоматизированный контроль качества и долю премиальных низкоуглеродных товаров, имеют все шансы на успех; операторы, полагающиеся только на стандартные пустотелые блоки, столкнутся с продолжающимся снижением рентабельности.
В: Какой основной фактор повлияет на рентабельность CMU в 2026 году? А: Коэффициент использования производственных мощностей остается самым важным фактором, за которым следуют транспортные расходы на сырье и структура ассортимента продукции. Модернизация с целью снижения выбросов углерода может улучшить рентабельность только в том случае, если покупатели готовы платить «зеленую» премию.
В: Доступны ли сейчас в продаже бетонные блоки с отрицательным углеродным следом? А: Да. Линии по производству блоков без цемента, с использованием карбонизированного шлака и переработанной мелкой фракции уже запущены в коммерческое производство в некоторых частях Европы, а системы снижения выбросов CO₂ при использовании цемента доступны в качестве модернизации существующих заводов по производству блоков по всему миру. Многие варианты по-прежнему ограничены проектами с требованиями к выбросам углерода.
В: Почему автоматизация развивается быстрее всего на рынке блоков стран Персидского залива? А: Дефицит квалифицированной рабочей силы, крупные повторные заказы на инфраструктурные проекты и строгие требования к единообразию в строительстве высотных и государственных зданий делают полностью автоматизированные линии привлекательными даже при более высоких капитальных затратах.
В: Можно ли внедрить технологию низкоуглеродных блоков в уже существующее полуавтоматическое производство? А: Частичная модернизация, такая как впрыскивание CO₂, дополнительное дозирование цементирующего материала и сортировка переработанного заполнителя, осуществима для большинства существующих линий. Полное бесцементное карбонизированное твердение обычно требует нового технологического оборудования.
В: Приведут ли правила «зеленого строительства» к скорому устареванию стандартных серых пустотелых блоков? А: Нет. Традиционные блоки из цементного раствора будут оставаться доминирующим материалом для низкоспециализированных проектов местного жилищного строительства в течение многих лет. Главное изменение заключается в том, что крупные общественные и коммерческие проекты будут все чаще требовать использования низкоуглеродных альтернатив или предоставления экологической декларации продукции.
В: Какой самый большой риск для производителей блоков, внедряющих экологически чистые блоки из цементно-песчаной смеси? А: Инвестиции в оборудование для декарбонизации без гарантированных премиальных контрактов. Без покупателей, готовых платить больше за подтвержденное низкое содержание углерода в производстве, более высокие производственные и сертификационные затраты приведут к снижению рентабельности.
Продажи : No.33,Jinhe Avenue,Binjiang Development Zone, Daxiamei Area,Nanan County,Quanzhou City, Fujian,China
Позвоните нам сейчас : +8615559090996
Электронная почта : senko@fjsenko.com